Louer un logement vide ou meublé ne répond pas aux mêmes objectifs. Pour un propriétaire, le choix influence le montant des loyers, la gestion locative, la durée d’occupation et la fiscalité des revenus locatifs. Voici les principales différences à connaître avant de prendre une décision.
Sommaire :
Location meublée ou location vide : quelles différences ?
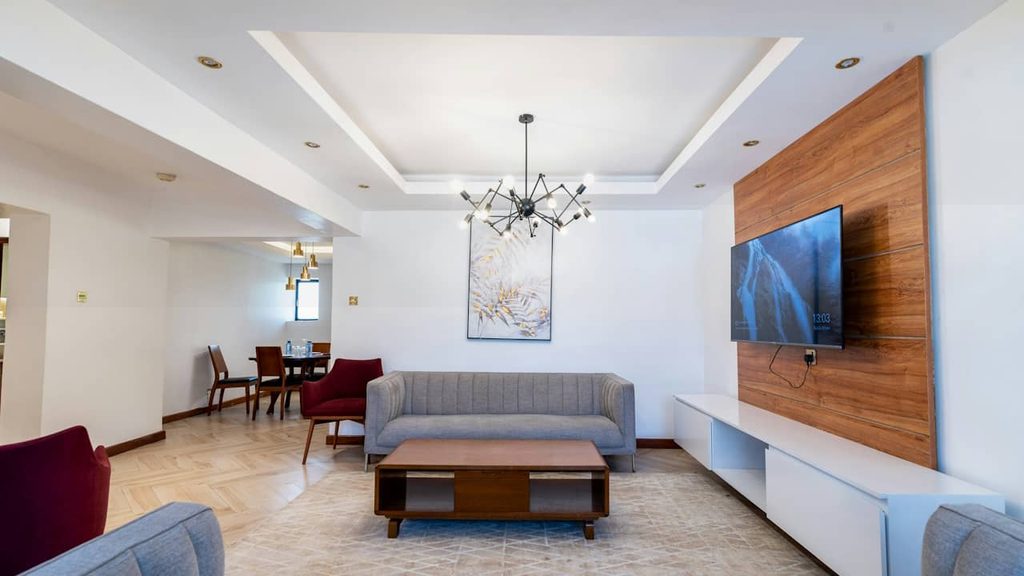
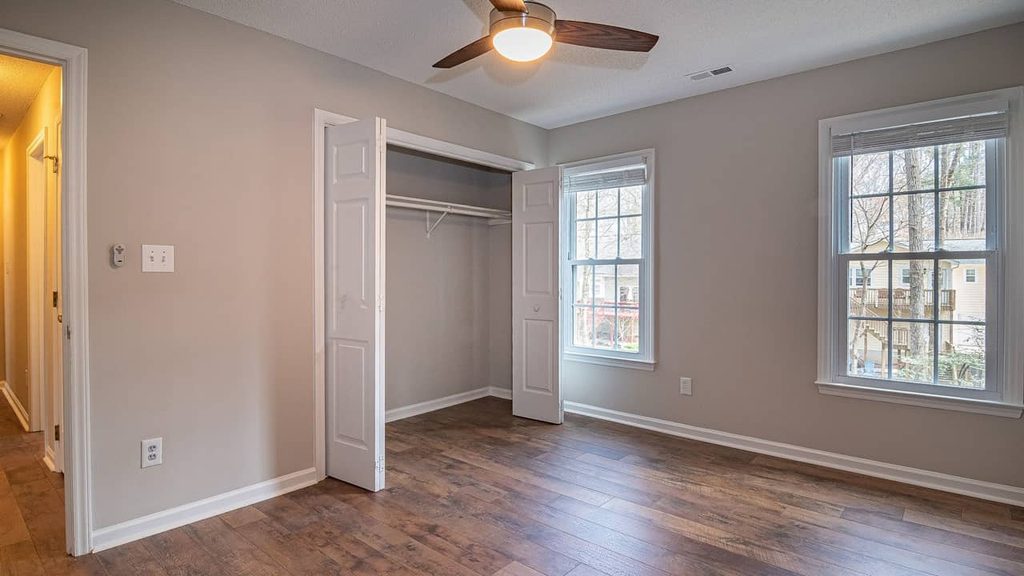
La location vide, aussi appelée location nue, consiste à louer un logement sans le mobilier nécessaire à la vie quotidienne. Le locataire apporte ses propres meubles et s’installe généralement pour une période relativement longue.
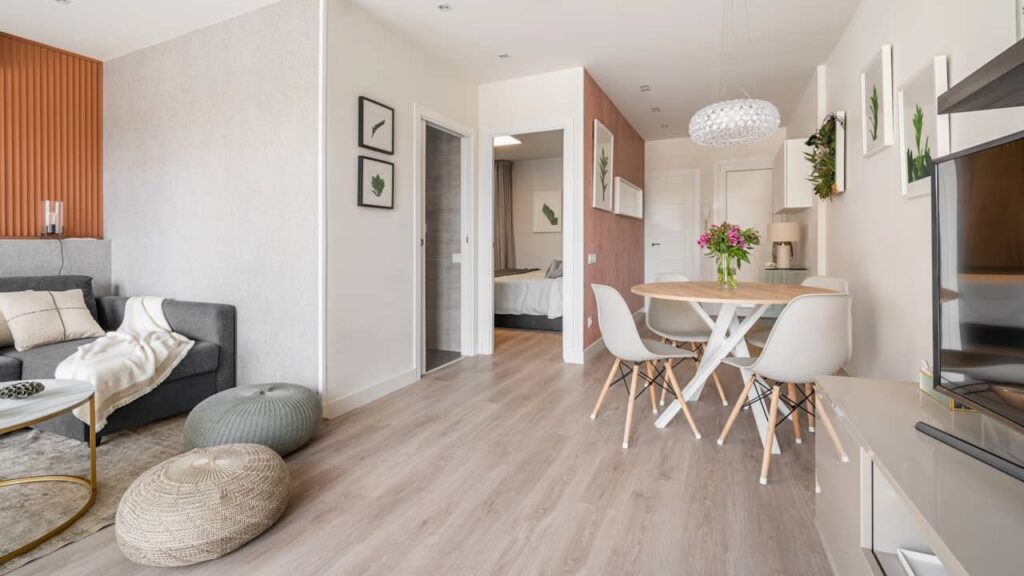
À l’inverse, la location meublée doit permettre au locataire de vivre normalement dans le logement dès son arrivée. Le propriétaire fournit les meubles et les équipements obligatoires, conformément à la réglementation française.
| Critère | Location vide | Location meublée |
| Durée minimale du bail classique | 3 ans pour un propriétaire particulier | 1 an, ou 9 mois pour un étudiant |
| Loyer potentiel | Généralement plus modéré | Souvent plus élevé à surface comparable |
| Mobilier | À la charge du locataire | Fourni par le propriétaire |
| Dépôt de garantie maximal | 1 mois de loyer hors charges | 2 mois hors charges |
| Fiscalité des loyers | Revenus fonciers | Bénéfices industriels et commerciaux (BIC) |
| Rotation des locataires | Généralement moins fréquente | Potentiellement plus fréquente |
| Investissement initial | Souvent plus faible | Plus important en raison du mobilier |
Ces différences concernent principalement les locations à usage de résidence principale. Les règles peuvent varier pour un bail mobilité, une location saisonnière ou un logement soumis à un régime particulier.
VOIR AUSSI : Acheter un bien immobilier en France depuis l’étranger : quelles démarches peut-on faire à distance ?
Quels sont les avantages et les inconvénients de chaque formule ?
Le choix dépend du marché local, du profil des locataires recherchés et du temps que le propriétaire peut consacrer à son bien. Un loyer plus élevé ne garantit pas nécessairement une meilleure rentabilité nette.
Les avantages de la location vide
La location nue convient aux propriétaires qui privilégient la stabilité et souhaitent limiter les dépenses d’équipement. Elle présente plusieurs atouts :
- Un investissement initial généralement moins élevé, puisqu’il n’est pas nécessaire d’acheter un mobilier complet.
- Une durée de bail plus longue, favorable à la continuité des revenus.
- Une rotation des locataires souvent plus faible, ce qui peut réduire les périodes de vacances et les frais de remise en état.
- Une gestion quotidienne potentiellement plus simple, notamment pour les propriétaires qui gèrent eux-mêmes leur bien.
En contrepartie, le loyer mensuel est souvent inférieur à celui d’un logement meublé comparable. Cette différence dépend toutefois du quartier, de la demande, de l’état du logement et des prestations proposées.
Les avantages de la location meublée
La location équipée s’adresse notamment aux étudiants, aux jeunes actifs, aux salariés en mobilité et aux personnes qui recherchent un logement prêt à habiter.
Ses principaux avantages sont les suivants :
- Des loyers potentiellement plus élevés à emplacement et surface comparables.
- Une demande intéressante dans les villes étudiantes et les bassins d’emploi dynamiques.
- Une fiscalité qui peut être avantageuse selon le régime choisi et les charges supportées.
- Une certaine souplesse pour adapter le logement à une clientèle précise.
Cependant, le propriétaire doit financer le mobilier obligatoire, remplacer les équipements usés et anticiper les éventuelles périodes sans locataire. Les changements plus fréquents d’occupants peuvent aussi augmenter les frais de gestion et d’entretien.
VOIR AUSSI : Investir dans l’immobilier en France : quelles sont les villes les moins chères ?
Quelle fiscalité pour une location meublée ou vide ?
La fiscalité locative constitue un critère important pour comparer les deux formules. Les loyers d’une location vide sont imposés dans la catégorie des revenus fonciers, tandis que ceux d’une location meublée relèvent des bénéfices industriels et commerciaux (BIC).
La fiscalité de la location vide
Deux régimes d’imposition sont possibles pour les revenus fonciers :
- Le micro-foncier : il est généralement accessible lorsque les revenus fonciers bruts annuels du foyer fiscal ne dépassent pas 15 000 €, sous réserve des conditions applicables. Il permet de bénéficier d’un abattement forfaitaire de 30 %.
- Le régime réel : il permet de déduire les charges admissibles effectivement supportées, notamment certains intérêts d’emprunt, frais de gestion, primes d’assurance et dépenses de réparation ou d’entretien.
Le régime réel peut donc être intéressant lorsque les charges déductibles sont importantes. Si celles-ci dépassent les revenus fonciers, un déficit foncier peut être constaté et, sous certaines conditions, imputé sur le revenu global dans les limites prévues par la loi.
La fiscalité de la location meublée
Le propriétaire qui loue un logement meublé relève généralement du statut de loueur en meublé non professionnel (LMNP), sauf s’il remplit les conditions du statut professionnel (LMP).
Deux régimes sont principalement à distinguer :
- Le régime micro-BIC : il applique un abattement forfaitaire aux recettes, sans permettre la déduction séparée des charges réelles.
- Le régime réel : il autorise la déduction des charges admissibles et, sous conditions, l’amortissement du logement et du mobilier. Il exige une comptabilité plus rigoureuse.
Pour les revenus de location meublée classique perçus en une année précise, le seuil du micro-BIC et les modalités applicables doivent être vérifiés selon les règles en vigueur. Les locations de longue durée ne sont pas soumises aux mêmes seuils que les meublés de tourisme non classés.
Il faut notamment éviter de confondre les règles applicables aux recettes d’une année avec celles des revenus perçus dans l’année en cours.
Le régime réel en meublé peut réduire le bénéfice imposable, notamment grâce aux amortissements. Toutefois, les obligations comptables et le traitement fiscal à la revente doivent être étudiés avant de choisir cette option.
Qu’en est-il des prélèvements sociaux ?
Les revenus locatifs peuvent également supporter des prélèvements sociaux, selon la catégorie de revenus et le statut du loueur. Les règles diffèrent notamment entre location nue, location meublée non professionnelle et activité professionnelle. Il est donc préférable d’effectuer une simulation complète plutôt que de comparer uniquement les abattements fiscaux.
VOIR AUSSI : Location avec option d’achat d’une maison : solution astucieuse ?
Durée du bail, préavis et obligations du propriétaire
La durée du bail influence la stabilité de la location et la liberté du propriétaire de récupérer son logement. Les deux formules obéissent à des règles distinctes pour une résidence principale.
Une durée d’engagement différente
Pour une location vide, le bail est conclu pour trois ans minimum lorsque le bailleur est un particulier, contre six ans pour une personne morale. Pour une location meublée classique, la durée minimale est d’un an, ou de neuf mois pour un étudiant lorsque le contrat est adapté à cette situation.
Le locataire peut donner congé à tout moment, sous réserve du préavis applicable : trois mois en principe pour une location vide, avec des exceptions permettant de le réduire à un mois, contre un mois pour une location meublée. Le préavis du propriétaire est également encadré : il doit respecter les motifs autorisés et les délais légaux.
Des obligations spécifiques en location meublée
Le propriétaire d’un logement meublé doit fournir tous les équipements réglementaires, notamment :
- Une literie avec couette ou couverture et des dispositifs d’occultation dans les chambres.
- Des plaques de cuisson, un four ou un micro-ondes et un réfrigérateur avec compartiment de congélation adapté.
- Une table, des sièges, de la vaisselle, des ustensiles de cuisine et des rangements.
- Des luminaires et du matériel d’entretien ménager adapté au logement.
Un inventaire du mobilier doit être établi avec le locataire, en complément de l’état des lieux. Dans les deux formules, le bailleur doit également respecter les règles de décence, les obligations relatives au diagnostic de performance énergétique ou DPE et les exigences applicables à son logement.
VOIR AUSSI : Louer sa maison avec un crédit en cours : tout savoir
Comment choisir entre location nue et meublée ?
Pour faire le bon choix, il faut comparer les dépenses, les loyers envisageables et la demande locative réelle. Une simulation financière sur plusieurs années permet de dépasser la simple comparaison des loyers mensuels.
La location vide peut être privilégiée si :
- Vous recherchez une occupation relativement stable.
- Vous souhaitez limiter les investissements en mobilier.
- Votre logement attire principalement des familles ou des locataires qui souhaitent s’installer durablement.
- Vous préférez une gestion moins dépendante du renouvellement des équipements.
La location meublée peut être envisagée si :
- Le bien se situe dans un quartier étudiant ou un secteur où les actifs mobiles recherchent des logements prêts à habiter.
- Vous disposez du budget nécessaire pour équiper et entretenir le logement.
- Vous êtes prêt à gérer davantage de mouvements de locataires.
- Le régime fiscal envisagé reste avantageux après prise en compte de toutes les dépenses.
Dans les deux cas, pensez à intégrer les éventuels travaux, les assurances, les frais de gestion locative, les intérêts d’emprunt, la vacance et les réparations. La rentabilité réelle dépend du revenu restant après ces coûts, mais aussi du temps consacré à la gestion.
La location vide privilégie généralement la stabilité et la simplicité, tandis que la location meublée peut offrir des loyers plus élevés et des possibilités fiscales différentes. Pour choisir, comparez la demande locale, les coûts d’équipement et la rentabilité nette après impôts, sans négliger les contraintes de gestion.